— Fortunexpert Conseil
L’illusion de la sécurité, pourquoi ne rien décider coûte cher ?
Temps de lecture : < 1 minute
Face aux incertitudes économiques, la tentation naturelle est d’attendre. On repousse un arbitrage, on laisse dormir des liquidités sur un compte courant, on se dit qu’on verra l’année prochaine quand le contexte sera plus lisible.
L’érosion monétaire ne fait pas de bruit. Contrairement aux fluctuations des marchés financiers visibles au jour le jour, la perte de pouvoir d’achat d’un capital non rémunéré est silencieuse mais mathématiquement garantie. Attendre le moment parfait pour structurer son épargne revient à subir une érosion monétaire certaine pour éviter des risques maîtrisables.
Décider ne signifie pas tout miser sur un coup de dés. Décider, c’est définir un cap, organiser des liquidités de précaution pour dormir serein et allouer le reste selon un calendrier précis. Le pire scénario pour votre patrimoine n’est pas de traverser une baisse temporaire de marché, c’est regarder cinq années d’inertie s’écouler sans avoir posé la moindre brique.
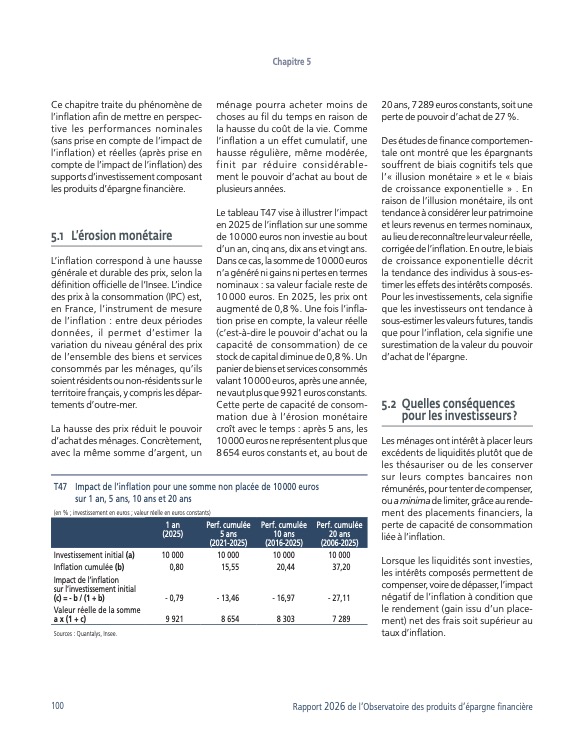
Pour aller plus loin : Banque de France, Rapport annuel 2026 de l’Observatoire des produits d’épargne financière, pp. 100 et suivantes.
Rédigé par Karen Fiol